
台灣推動「2050淨零公正轉型」與「能源脆弱度」,兩者因果已從學術概念進入實質指標建立與實證調查階段。政府、智庫與民間正積極透過量化數據落實「不遺落任何人」的轉型核心。
在衡量一個家戶、社福機構或特定群體,面對氣候變遷與淨零轉型政策(如電價調漲、碳定價實施)時,「容易遭受衝擊,且缺乏承受、適應或回復能力」程度的能源脆弱者。要進行「碳權公益」的核心原因,在於翻轉傳統減碳活動的利益分配,讓原本由大型企業壟斷的碳交易資金,能夠精準流向最缺乏資源的社福機構與弱勢家戶,同時達成環境淨零(E)與社會共識(S)的雙贏。換句話說「能源脆弱度」是找出轉型弱勢的「病症診斷書」,而「公益碳權」則是企業引流資金救濟的「解方特效藥」。
本計畫透過「企業出資建置+碳權公益抵換」的創新模式,協助【社福機構名稱】進行綠能改造,並將改善過程中所產生的減碳成效資產化為「自願減量額度」。此舉能協助企業獲取具備高度社會影響力的碳權,同時協助社福機構建構能源防禦韌性,徹底翻轉傳統單向捐款的公益模式。
環境部自願減量機制中,依據規模分為大型、小型與微型。「微型專案」是指年減碳量低於10,000公噸 CO_2e的類型。在推動「公益碳權」時,環境部對微型專案給予了高度的「行政程序簡化」與「成本優惠」,這是計畫得以落實的關鍵:
| 項目 | 一般/大型專案 | 微型專案(本計畫) | 本計畫的執行優勢 |
| 1.外加性論證(證明非被動合規) | 須進行繁複的投資分析、障礙分析與普遍做法審查。 | 自動視為具備外加性。 (法規豁免) | 節省數月的研究時間與巨額顧問編製費用。 |
| 2.審查與驗證 | 必須經過第三方機構「實地查驗」與「書面審查」雙重把關。 | 簡化查驗程序,部分方法學允許書面或遠端數據查驗。 | 降低對社福機構日常營運的打擾,加快碳權核發速度。 |
| 3.行政規費 | 審查費與註冊規費高昂。 | 減免或適用極低規費。 | 確保企業的每一分投資,都能精準轉化為弱勢照顧資金。 |
碳權公益專案計畫的核心,在於結合社會公益(如協助弱勢團體、社福機構)與環境部自願減量專案機制,透過協助低碳轉型來取得可交易的碳權。
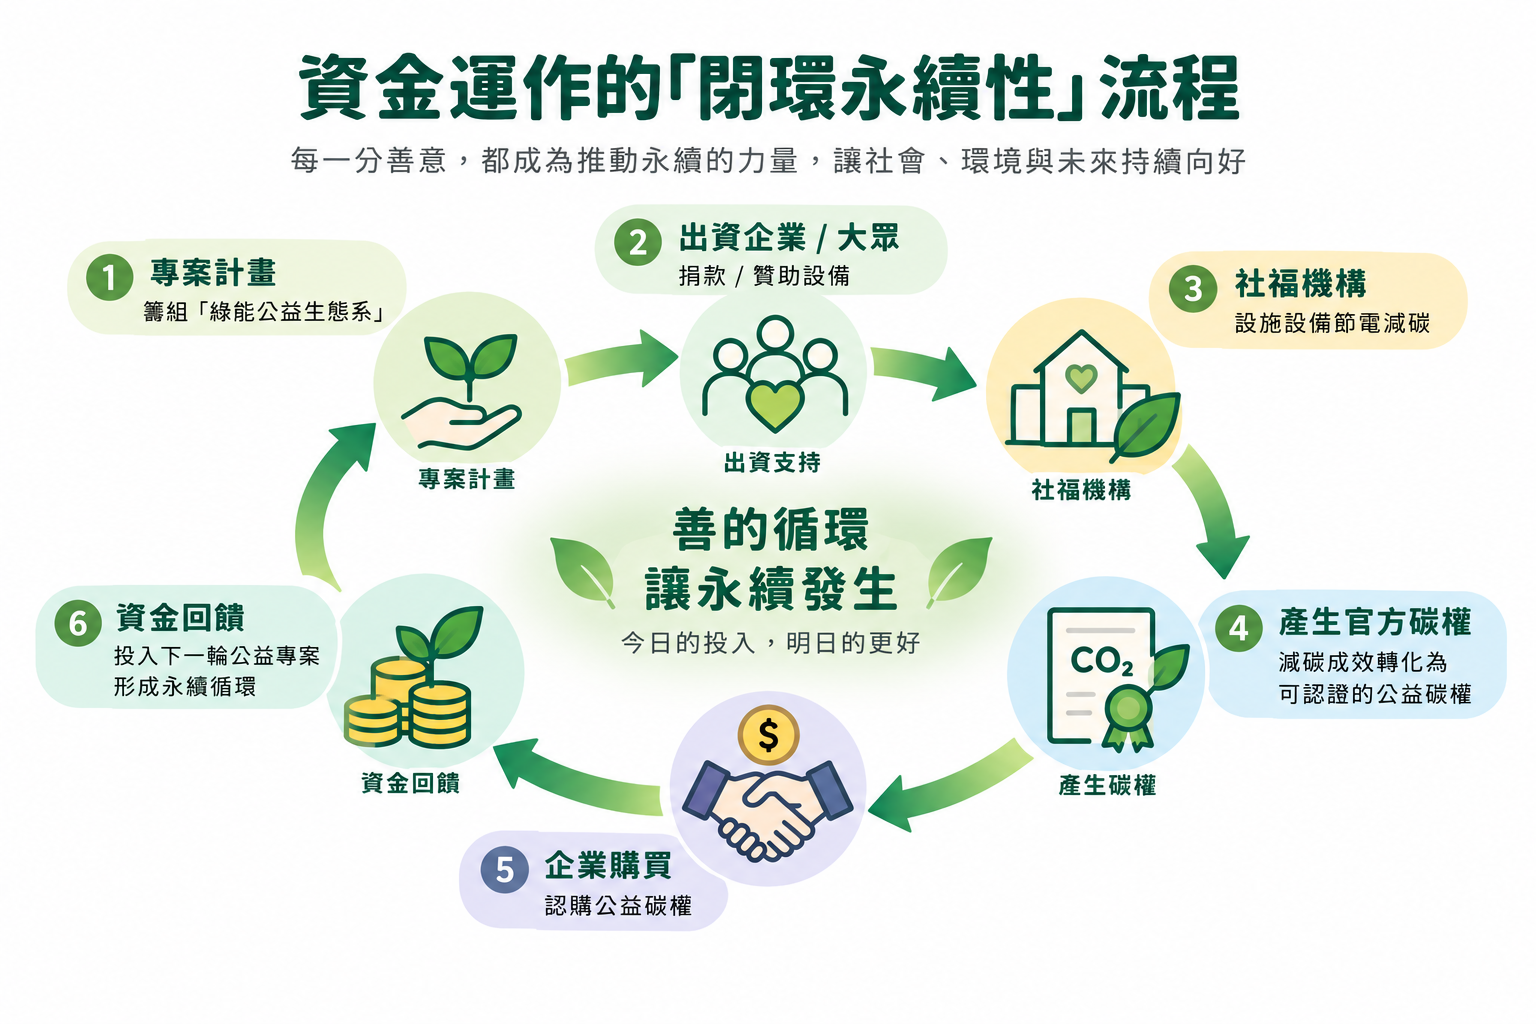
公益碳權是一種將「社會公益」與「溫室氣體減量額度」深度結合的創新商業模式與碳權品項。其定義為:「透過協助社會福利機構、弱勢團體或偏鄉社區進行節能改造或綠能建置,將其所產生的實質減碳量,轉化為官方認證的碳權;並透過企業溢價認購,讓減碳收益全數回流社會公益,達成環境與社會的雙贏機制:
公益碳權是一種將「社會公益」與「溫室氣體減量額度」深度結合的創新商業模式與碳權品項。其定義為:「透過協助社會福利機構、弱勢團體或偏鄉社區進行節能改造或綠能建置,將其所產生的實質減碳量,轉化為官方認證的碳權;並透過企業溢價認購,讓減碳收益全數回流社會公益,達成環境與社會的雙贏機制:
傳統的社會公益依賴企業「一次性」的資金捐款。公益碳權則將慈善轉化為一種「環境資產」,這讓公益活動從「燃燒社會資源」變成「啟動綠色資金循環」:
| 項目 | 發展路徑 | 商業路徑 | 路徑特點 |
| 目前市場的路徑 | 路徑 A:節能型(照明/空調汰換) | 企業出資→換裝 LED/變頻冷氣→申請環境部「微型自願減量專案」(免確證)→ 1~2 年內核發碳權→售予企業抵換碳費或環評增量。 | 短中期變現: 回報週期快、法規門檻低、適合中小企業參與。 |
| 路徑 A:節能型(照明/空調汰換) | 募集資金在庇護工場屋頂蓋太陽能→綠電自用(降低範疇二排碳)或轉售給科技廠→取得綠電憑證(T-REC)溢價銷售→創造長達 20 年的穩定綠金現金流。 | 長期20年變現: 前期建置成本高、但擁有長達 20 年的極高剛性收益。 | |
| 本計畫推動的路徑 | 路徑 C:創能型(多能互補電網) | 發展自產自用「多能互補微電網」綠電系統整合,核心在於將(太陽能、風力、水力等)多元再生能源與儲能系統進行一體化串聯。其路徑的關鍵優勢:
| 本計畫核心邏輯:在於利用三種能源的季節與日夜互補特性,搭配儲能系統與微電網,打造出高穩定、低間歇性的企業自主供電系統。 |
「公益碳權」的執行成果,必須建立在多維度的效益評估架構。不同於傳統專案僅著重在財務回報,公益碳權更強調「減碳、生態、社會」三者的綜合效益。
| 權益類別 | 企業 (出資方) 獲得權益 | 社福機構 (場域方) 獲得權益 | 協會 (專案平台) 獲得權益 |
| E (環境維度) 碳權與減碳額度 | 【取得碳權與憑證】
| 【範疇二排放】
| 【專案帳戶管理】
|
| S (社會維度) 社會影響與公關 | 【放大公益效益】
| 【全天候照護】
| 【擴大公益模式】
|
| G (治理維度) 合規與數位追蹤 | 【創建品牌效益】
| 【資產所有權】
| 【透明專款專用】
|
本表以投入綠電設備新台幣100萬元協助社福機構的「微型自願減量專案」為估算基準:
| 財務項目 | 金額 / 效益指標 | 說明與 CSO 決策亮點 |
| 1.初期資本投入 | NT$ 1,000,000 |
|
| 2.即時稅務節約效益 | 減免營所稅 NT$ 200,000 |
|
| 3.社福機構電費降本效益 | 約NT$150,000/年 (10年省150萬) |
|
| 4.本土官方碳權資產產出 | 約50噸/年 (10年計500噸) |
|
| 5.碳權資產公允價值 | 潛在資產價值 NT$ 1,000,000 |
|
| 財務綜合總結 (ROI) | 企業出資實際淨成本極低 | 出資100萬 - 節稅20萬 - 取得(或抵換)百萬價值碳權 = 實質創造正向財務與永續效益。 |
| 類型 | 入會費 (一次性) | 常年會費 (每年) | 適用對象 |
| 個人會員 | 新台幣 3,000 元 | 新台幣 3,000 元 | 具 ESG/永續發展關注或專業之個人 |
| 團體會員 | 新台幣 10,000 元 | 新台幣 10,000 元 | 企業、法人團體、協會、機構單位 |
提醒:入會費於首次加入時繳交,常年會費需於每年度繳納一次。