
永續報告書(ESG報告書)的主要目的是公開揭露企業在環境保護、社會責任與公司治理(ESG)的政策、數據與成效。它讓投資人、主管機關與消費者等利害關係人,能客觀評估企業的永續經營能力與長期風險。
| 準則項目 | 揭露焦點 | 主要對象 | 核心邏輯 |
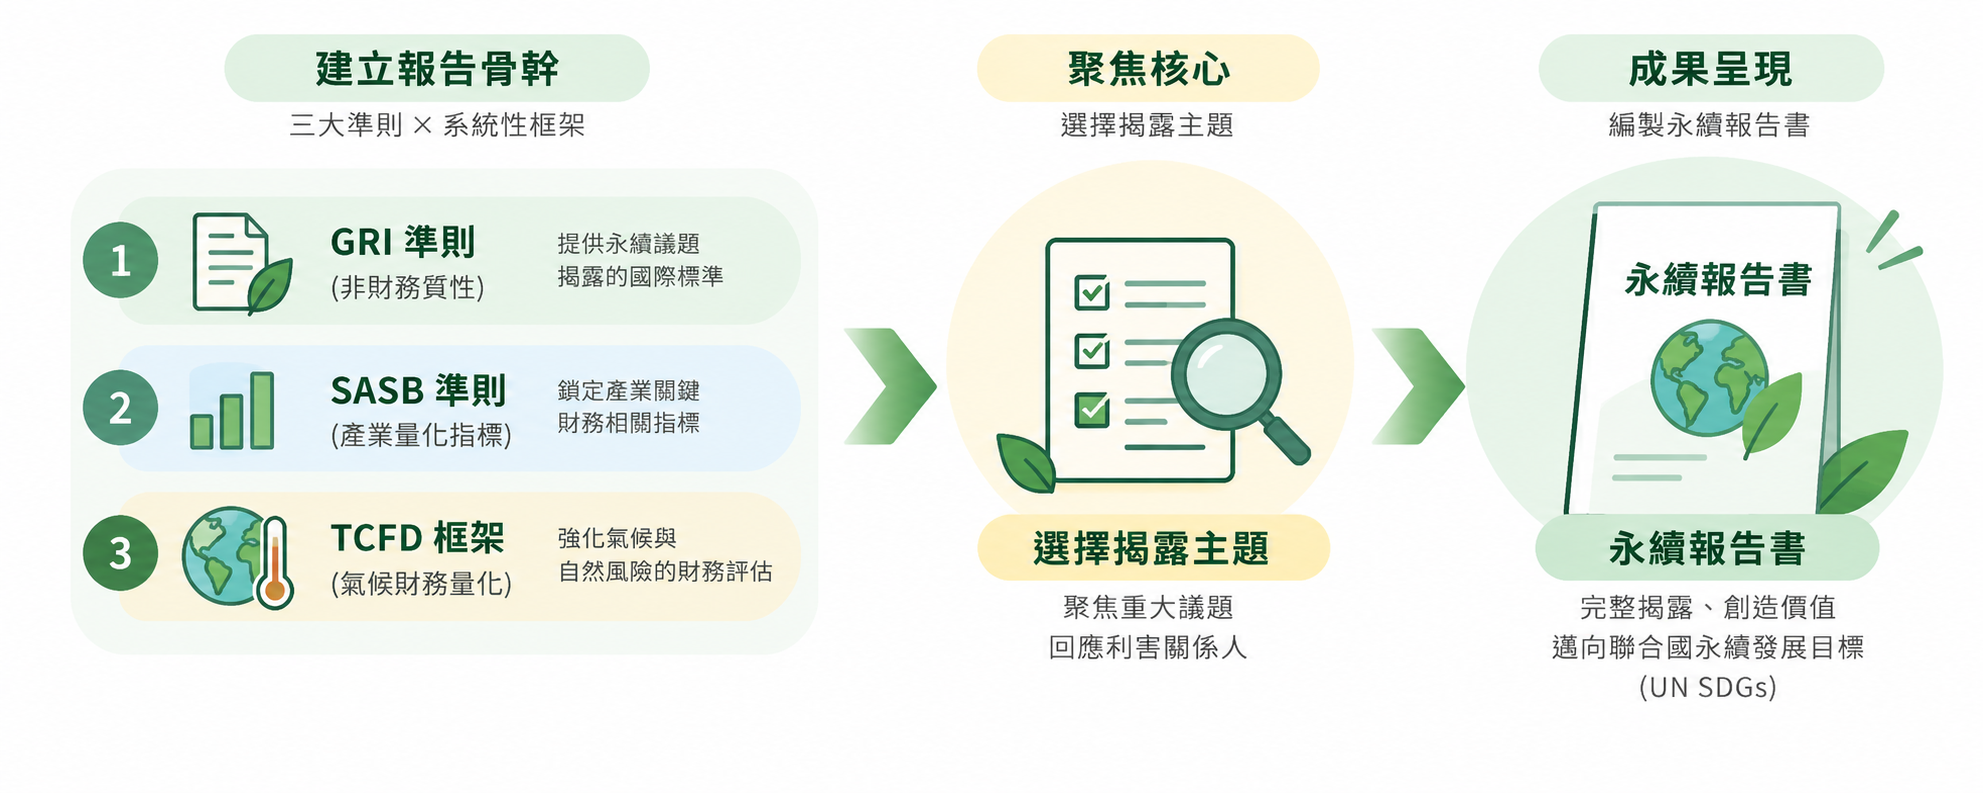
| GRI準則 | 由內而外:(衝擊重大性) 揭露營運對外部環境與社會帶來的衝擊性 | 所有利害關係人(員工、社會、政府等) | 公司對地球和社會造成了什麼影響 |
| SASB準則 | 由外而內:(財務重大性) 揭露外部風險對企業的財務與營運造成的影響 | 投資人、股東、金融機構 | 公司如何因應會影響賺錢的ESG風險 |
| TCFD氣候架構 | 專注氣候:將氣候風險治理:氣候變遷帶來的實質與轉型風險。 | 投資人、管理階層 | 公司如何治理、衡量氣候帶來的財政衝擊? |
永續報告書在編製上是「多合一」的呈現:以GRI作為報告書的骨幹架構 ➡ 用SASB的行業地圖鎖定核心財務核心指標 ➡ 透過TNFD與ISSB (IFRS S1/S2)強化氣候與自然風險的財務衝擊評估 ➡ 最後對應聯合國永續發展目標(UN SDGs)並串聯企業願景,是為整本報告書定錨的關鍵步驟。
除了常態性框架之外,在編製ESG永續報告書時,會根據實現不同的揭露目的(如接軌財務、著重生態、國際倡議),依循補充其他國際準則、框架與指引的標準,來滿足其受眾的需求。
CDP是支援企業揭露其碳排放資料、碳管理策略、氣候目標和行動計畫等相關資訊,以 評估和管理其氣候相關風險和機會。
TNFD框架,是從 TCFD(氣候)延伸到「自然生態與生物多樣性」的最新全球框架。 目的:引導企業揭露其營運對森林、水資源、海洋及物種多樣性的依賴與衝擊。
以上準則提供了組織進行ESG相關報告的大致方向,實際的執行可能會因公司的特定情況而有所不同。本協會非常樂意協助企業有更好地鑑別、管理或在環境、社會和治理方面的表現。組織可以根據自身需求和行業特點選擇適合的準則或指導,並確保在報告中遵循相應的準則。
| 類型 | 入會費 (一次性) | 常年會費 (每年) | 適用對象 |
| 個人會員 | 新台幣 3,000 元 | 新台幣 3,000 元 | 具 ESG/永續發展關注或專業之個人 |
| 團體會員 | 新台幣 10,000 元 | 新台幣 10,000 元 | 企業、法人團體、協會、機構單位 |
提醒:入會費於首次加入時繳交,常年會費需於每年度繳納一次。